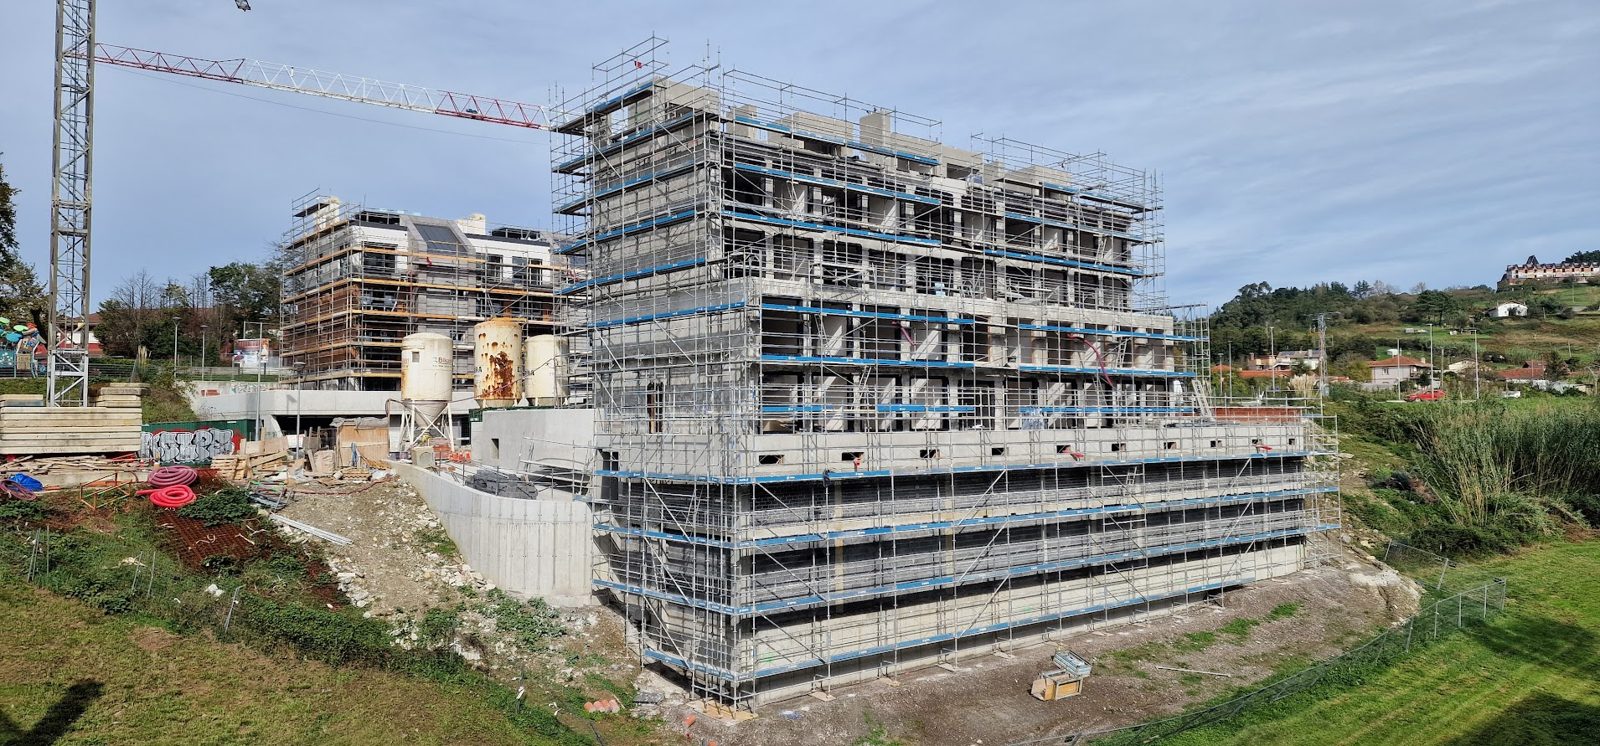
Wie in Spanje een nieuwbouwwoning koopt, betaalt vaak al grote bedragen voordat de woning klaar is. Eerst een reservering, daarna termijnen tijdens de bouw, en pas bij de oplevering het restant bij de notaris. Dat betekent dat u geld betaalt voor iets wat nog niet bestaat. Wat als de projectontwikkelaar failliet gaat of de woning nooit wordt opgeleverd? Daarvoor kent Spanje een wettelijke bescherming: de bankgarantie, in het Spaans aval bancario. In dit artikel leest u hoe die bescherming werkt, wat de wet vereist en wat u controleert voordat u een euro overmaakt.
Waarom een bankgarantie bij nieuwbouw?
Bij een woning op plan of in aanbouw betaalt u doorgaans in termijnen. Daarmee loopt u een bijzonder risico: u betaalt voor een woning die nog niet gereed is, terwijl de juridische levering pas later plaatsvindt (Mondi). Gaat er iets mis met het project, dan wilt u uw geld terug kunnen krijgen.
De Spaanse wetgever heeft daarvoor een regeling getroffen in de eerste aanvullende bepaling (disposición adicional primera) van de Ley 38/1999 de Ordenación de la Edificación, zoals gewijzigd door de Ley 20/2015 (Banco de España; Ley 38/1999, DA 1). Deze regeling geldt sinds 1 januari 2016.
Wat zegt de wet?
De kern van de regeling is eenvoudig. Koopt u een woning van een projectontwikkelaar, dan moeten de bedragen die u vooruitbetaalt zijn verzekerd via een verzekering waarvan u begunstigde bent, of gegarandeerd door een kredietinstelling (Banco de España). De belangrijkste punten op een rij (Banco de España):
- Vanaf de bouwvergunning. De verplichting om te garanderen ontstaat zodra de ontwikkelaar de bouwvergunning (licencia de edificación) heeft.
- Het volledige bedrag. De garantie moet het totaal van de vooruitbetaalde bedragen dekken, inclusief belastingen, plus de wettelijke rente vanaf de betaling tot de geplande opleverdatum.
- Eerst de ontwikkelaar. Begint de bouw niet of wordt de woning niet op tijd opgeleverd, dan vraagt u eerst de ontwikkelaar om terugbetaling. Betaalt die niet binnen 30 dagen, dan kunt u de garantiegever aanspreken.
- Let op de termijn. Laat u twee jaar verstrijken na de tekortkoming van de ontwikkelaar zonder ontbinding en terugbetaling te vragen, dan vervalt de garantie.
- Einde van de garantie. De garantie vervalt pas als de bewoonbaarheidsverklaring of eerste gebruiksvergunning is afgegeven en de levering aan u is aangetoond.
Bankgarantie of verzekering
De ontwikkelaar kan kiezen tussen een borgstelling van een bank, de aval bancario, of een verzekering, de seguro de caución (Mondi). Bij een verzekering schrijft de wet een individuele polis per koper voor, waarin ook de woning is genoemd (Mondi). In beide gevallen moet u als koper een document krijgen waaruit blijkt dat uw eigen betalingen zijn gedekt.
| Onderdeel | Wat de wet vraagt |
|---|---|
| Wanneer | Vanaf de bouwvergunning |
| Hoeveel | Alle vooruitbetalingen, inclusief belastingen en wettelijke rente |
| Vorm | Bankgarantie of verzekering, met de koper als begunstigde |
| Rekening | Een speciale, gescheiden rekening |
| Terugvorderen | Eerst de ontwikkelaar, na 30 dagen de garantiegever |
| Vervaltermijn | Twee jaar na de tekortkoming |
Bronnen: Banco de España, Mondi.
De speciale rekening
Een tweede waarborg is minder bekend, maar net zo belangrijk. Uw vooruitbetalingen moeten via een kredietinstelling worden ontvangen en op een speciale rekening (cuenta especial) worden gestort, gescheiden van de andere middelen van de ontwikkelaar (Mondi). Het geld op die rekening mag alleen worden gebruikt voor de bouw van de woningen.
De bank die zo’n rekening opent, moet onder haar eigen verantwoordelijkheid nagaan of de vereiste garantie er is (Mondi). Het Spaanse hooggerechtshof heeft geoordeeld dat banken die betalingen van kopers ontvangen een bijzondere zorgplicht hebben om toe te zien dat het geld op de speciale rekening terechtkomt. Doen ze dat niet, dan kunnen ze tegenover de koper aansprakelijk zijn (Banco de España). Het rekeningnummer waarop u betaalt is dus geen administratief detail, maar een deel van uw bescherming.
Een projectgarantie is niet genoeg
Een veelgehoorde zin bij nieuwbouwprojecten is: “Het project heeft een bankgarantie.” Neem daar geen genoegen mee. Bij het tekenen van de koopovereenkomst moet de ontwikkelaar u het document geven waaruit de garantie voor uw eigen vooruitbetalingen blijkt (Mondi). Het koopcontract moet bovendien vermelden wie de garantie verstrekt en op welke rekening u moet betalen.
Het hooggerechtshof heeft wel geoordeeld dat kopers ook beschermd kunnen zijn als de bank alleen een collectieve polis met de ontwikkelaar had afgesloten en geen individuele garanties aan kopers had afgegeven (Banco de España). Maar een procedure om dat recht te halen, kost tijd en geld. Een individuele garantie in handen hebben vóór u betaalt, is veel zekerder.
Klopt het bedrag?
Controleer ook of het gegarandeerde bedrag aansluit bij het betalingsschema in uw koopovereenkomst. Mondi geeft het voorbeeld van een koper die volgens het contract een groot bedrag vooruitbetaalt, terwijl het garantiedocument maar een deel daarvan dekt. Dat is een duidelijke reden om vóór betaling nader onderzoek te laten doen (Mondi).
Wat controleert u voordat u betaalt?
Laat de koopovereenkomst, het betalingsschema en de garantie altijd in samenhang beoordelen door een onafhankelijke advocaat (Mondi). Een verkoopbrochure of een mondelinge toezegging dat “alle betalingen gegarandeerd zijn” is niet genoeg. Loop in elk geval deze punten na:
- Is er een bouwvergunning? De garantieplicht begint pas bij de vergunning. Betaalt u daarvoor al grote bedragen, vraag dan hoe die zijn beschermd.
- Heeft u een individueel garantiedocument? Met uw naam, de woning en het gegarandeerde bedrag.
- Dekt de garantie het volledige bedrag? Inclusief btw en wettelijke rente, en afgestemd op alle termijnen.
- Wie is de garantiegever? Een bank of verzekeraar die bevoegd is in Spanje.
- Op welke rekening betaalt u? Controleer of het de speciale rekening is die in het contract en de garantie wordt genoemd.
- Wat is de opleverdatum? Die datum bepaalt wanneer u uw rechten kunt inroepen.
Een goede advocaat helpt u ook bij de rest van de juridische controle. Lees in ons artikel over een advocaat in Spanje waar u op let. Voor de koop en de garantiepapieren heeft u bovendien een NIE-nummer nodig.
Wat als de woning niet wordt opgeleverd?
Begint de bouw niet, of wordt de woning niet binnen de afgesproken termijn opgeleverd, dan kunt u kiezen voor ontbinding van de koop en terugbetaling van uw vooruitbetalingen, inclusief belastingen en wettelijke rente (Mondi). U vraagt de ontwikkelaar daar eerst aantoonbaar om. Betaalt die niet binnen 30 dagen, dan kunt u de bank of verzekeraar aanspreken (Banco de España).
U kunt ook instemmen met uitstel. Leg dat dan vast in een aanvulling op het contract met een nieuwe opleverdatum. Doe dat niet zomaar: nieuwe afspraken kunnen gevolgen hebben voor de bestaande garantie (Mondi). Overleg altijd eerst met uw advocaat.
Houd daarnaast de vervaltermijn scherp in de gaten. Vraagt u binnen twee jaar na de tekortkoming geen ontbinding en terugbetaling, dan vervalt de garantie (Banco de España). Wachten is dus geen goed idee.
Niet alleen bouwen, ook rechtsgeldig opleveren
De bescherming gaat verder dan de vraag of de woning fysiek af is. De ontwikkelaar moet ook terugbetalen als de woning geen bewoonbaarheidsverklaring (cédula de habitabilidad), eerste gebruiksvergunning (licencia de primera ocupación) of gelijkwaardig document krijgt (Mondi). Een woning die er klaar uitziet, is daarmee nog niet juridisch correct opgeleverd. Controleer bij de oplevering dus ook of deze documenten er zijn, voordat u het restant betaalt.
Het verschil met kopen in Nederland
In Nederland kennen kopers van nieuwbouw vaak de Woningborg-garantie of een vergelijkbare regeling, waarbij de koper in termijnen betaalt naar de voortgang van de bouw. In Spanje werkt het anders: de bescherming loopt via een bankgarantie of verzekering per koper en een speciale rekening, zoals hierboven beschreven. Ga er dus niet vanuit dat de zekerheden die u uit Nederland kent ook in Spanje automatisch gelden. Vraag er actief naar en laat het controleren.
Het koopproces stap voor stap
Om te zien waar de garantie in uw aankoop past, helpt het om het proces in fasen te bekijken. De precieze volgorde verschilt per project, maar de grote lijn is bij de meeste nieuwbouwprojecten vergelijkbaar.
Reservering
Vaak begint het met een reserveringsovereenkomst en een eerste betaling om de woning van de markt te halen. Vraag in deze fase al hoe die betaling wordt beschermd, zeker als de bouwvergunning er nog niet is. De wettelijke garantieplicht begint immers pas bij de vergunning (Banco de España). Vraag ook of de reserveringsbetaling wordt verrekend met de koopsom en onder welke voorwaarden u haar terugkrijgt.
Koopovereenkomst
Daarna volgt de particuliere koopovereenkomst (contrato privado de compraventa) met het betalingsschema. Dit is het moment waarop u het individuele garantiedocument hoort te ontvangen en het contract de garantiegever en de speciale rekening moet noemen (Mondi). Teken niet en betaal niet voordat uw advocaat dit heeft gecontroleerd.
Betalingen tijdens de bouw
Tijdens de bouw betaalt u de afgesproken termijnen. Bewaar van iedere betaling het bewijs en controleer telkens of u op de juiste rekening betaalt. Dekt uw garantie een vast bedrag, ga dan na of nieuwe termijnen daar nog onder vallen. Vraag zo nodig een aanvulling op de garantie.
Oplevering en notaris
Bij de oplevering tekent u de akte bij de notaris en betaalt u het restant. Controleer vooraf of de bewoonbaarheidsverklaring of eerste gebruiksvergunning er is (Mondi). Pas als die documenten zijn afgegeven en de levering aan u is aangetoond, eindigt de garantie (Banco de España).
Veelgemaakte fouten
Een paar valkuilen komen telkens terug. Zo vertrouwen kopers op de mededeling dat “het project gegarandeerd is” zonder een eigen document te vragen. Ook betalen sommige kopers een termijn naar een rekening die niet in het contract staat, bijvoorbeeld op verzoek van een tussenpersoon. En soms wordt uitstel van de oplevering mondeling geaccepteerd, zonder schriftelijke aanvulling en zonder advies over de gevolgen voor de garantie (Mondi). Tot slot laten kopers soms te veel tijd verstrijken nadat de opleverdatum is verlopen, terwijl de garantie na twee jaar kan vervallen (Banco de España). Door elk van deze punten bewust te controleren, verkleint u uw risico aanzienlijk.
Welke documenten bewaart u?
Bewaar een compleet dossier: de reserveringsovereenkomst, de koopovereenkomst met het betalingsschema, het individuele garantiedocument of de polis, alle betaalbewijzen, eventuele aanvullingen op het contract en uw correspondentie met de ontwikkelaar. Moet u ooit een beroep doen op de garantie, dan heeft u deze stukken nodig om aan te tonen wat u heeft betaald en wanneer.
Begeleiding bij nieuwbouw
Nieuwbouw in Spanje kan een mooie keuze zijn: een moderne woning, vaak met gemeenschappelijke voorzieningen en een energiezuinige bouw. Met de juiste controles vooraf beperkt u de risico’s. Bekijk ons aanbod en onze uitleg over nieuwbouw in Spanje. Kostavista begeleidt Nederlandse kopers bij de zoektocht en het aankoopproces en helpt u de juiste vragen te stellen aan de ontwikkelaar en uw advocaat. Voor deze begeleiding betaalt u als koper een vaste fee; hoe dat werkt, leest u bij onze werkwijze. Meer over de rol van een makelaar leest u in makelaar in Spanje.
Dit artikel bevat algemene informatie en is geen juridisch advies. Laat de garantie en het contract altijd beoordelen door een onafhankelijke Spaanse advocaat.
Veelgestelde vragen
Is een bankgarantie bij nieuwbouw in Spanje verplicht?
Ja, vanaf de bouwvergunning moet de ontwikkelaar vooruitbetalingen garanderen met een bankgarantie of verzekering. Bron: Banco de España
Welk bedrag moet de garantie dekken?
Alle vooruitbetalingen, inclusief belastingen, plus de wettelijke rente tot de geplande oplevering. Bron: Banco de España
Hoe vorder ik mijn geld terug?
Vraag eerst de ontwikkelaar om terugbetaling; betaalt die niet binnen 30 dagen, dan spreekt u de garantiegever aan. Bron: Banco de España
Kan de garantie vervallen?
Ja, als u binnen twee jaar na de tekortkoming geen ontbinding en terugbetaling vraagt. Bron: Banco de España
Op welke rekening moet ik betalen?
Op een speciale rekening, gescheiden van de andere middelen van de ontwikkelaar. Bron: Mondi
Waar staat de regeling in de wet?
In de eerste aanvullende bepaling van de Ley 38/1999 de Ordenación de la Edificación. Bron: Ley 38/1999